Create Assets from CSV with ChatGPT | A4B MCP Demo
Se, hvordan ChatGPT omdanner regnearksdata til strukturerede A4B-aktivposter via MCP-integrationen.
Se: Create Assets from CSV with ChatGPT | A4B MCP DemoSe, hvordan en købspris, en levetid og en restværdi bliver til den aktuelle bogførte værdi for hvert aktiv — og til et udskiftningsbudget for hele porteføljen.
Afspilning af videoen her kræver cookies fra YouTube, som du ikke har accepteret. Du kan ændre dit valg i cookieindstillingerne eller se videoen på YouTube via linket nedenfor.
Hvad et aktiv har kostet, er ikke, hvad det er værd. Denne guide følger ét aktiv fra tallene i dets post — købspris, købsdato, levetid og restværdi — frem til det tal, en økonomiafdeling rent faktisk beder om: hvad er det værd i dag?
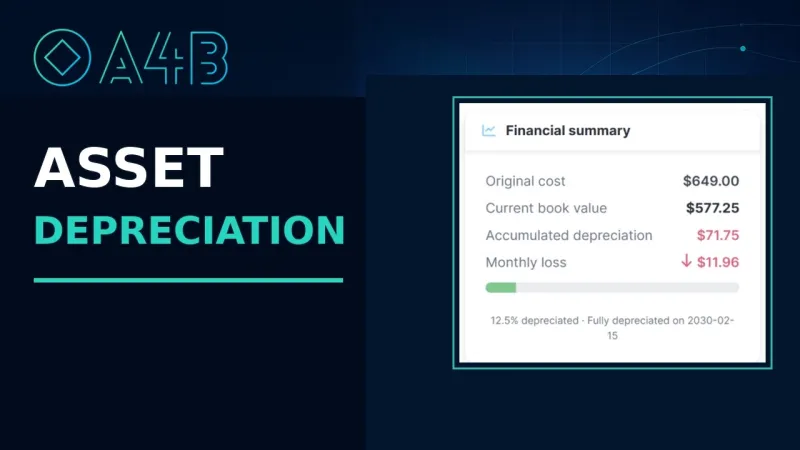
Videoen gennemgår lineær afskrivning, hvor købsprisen minus restværdien fordeles jævnt over den levetid, du angiver, og viser månedsbeløbet, den akkumulerede afskrivning og den aktuelle bogførte værdi, der følger af det. A4B understøtter også degressiv afskrivning, som videoen ikke viser. Uanset metoden er regnestykket til intern styring og til at planlægge udskiftninger — det er ikke skatteregnskab.
Sidste del af guiden zoomer ud til Kapitaloverblik, der lægger alle aktiver med opsat afskrivning sammen: den samlede bogførte værdi, den værdi porteføljen taber hver måned, de aktiver, der er længst i deres afskrivning, og udskiftningsbudgettet for de kommende tolv måneder. Slettede aktiver holdes uden for disse totaler, mens deres historik fortsat er tilgængelig.