Create Assets from CSV with ChatGPT | A4B MCP Demo
Découvrez comment ChatGPT convertit les données d'une feuille de calcul en fiches d'actifs A4B structurées grâce à l'intégration MCP.
Regarder : Create Assets from CSV with ChatGPT | A4B MCP DemoDécouvrez comment un prix d'achat, une durée de vie utile et une valeur résiduelle deviennent la valeur comptable actuelle de chaque actif — et un budget de remplacement pour toute la flotte.
La lecture de la vidéo sur cette page nécessite des cookies de YouTube, que vous n'avez pas acceptés. Vous pouvez modifier votre choix dans les paramètres des cookies, ou regarder la vidéo sur YouTube via le lien ci-dessous.
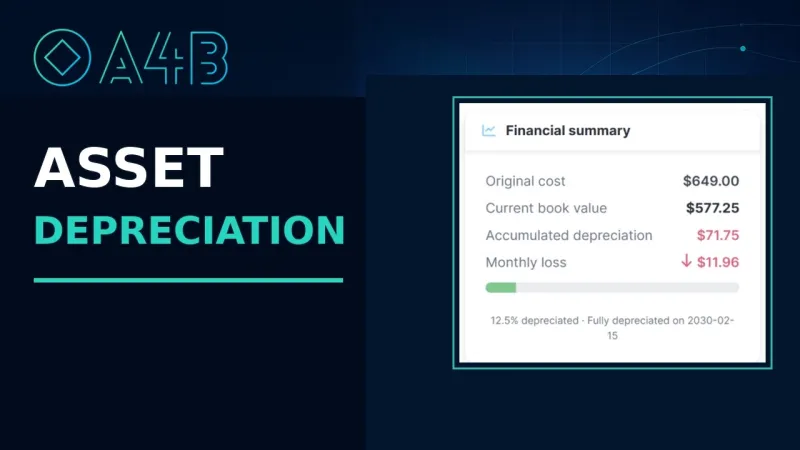
Ce qu'un actif a coûté n'est pas ce qu'il vaut. Ce guide suit un seul actif, depuis les chiffres de sa fiche — prix d'achat, date d'achat, durée de vie utile et valeur résiduelle — jusqu'au nombre que réclame vraiment une équipe financière : combien cela vaut-il aujourd'hui ?
La vidéo déroule le calcul linéaire — sélectionné dans A4B via le champ « Méthode d'amortissement » — qui répartit le prix d'achat diminué de la valeur résiduelle de façon égale sur la durée de vie utile indiquée, et en tire le montant mensuel, le cumul et la valeur comptable actuelle. A4B gère aussi le mode dégressif, absent de la vidéo. Dans les deux cas, le calcul est de gestion et sert à planifier les remplacements : ce n'est pas de la comptabilité fiscale.
La dernière partie du guide prend de la hauteur avec l'Aperçu du capital, qui additionne tous les actifs dont la dépréciation est configurée : valeur comptable totale de la flotte, valeur perdue chaque mois, actifs les plus avancés dans leur dépréciation et budget de remplacement des douze prochains mois. Les actifs supprimés restent hors de ces totaux, tandis que leur historique demeure consultable.