Create Assets from CSV with ChatGPT | A4B MCP Demo
Sehen Sie, wie ChatGPT Tabellendaten über die MCP-Integration in strukturierte A4B-Anlagendatensätze umwandelt.
Ansehen: Create Assets from CSV with ChatGPT | A4B MCP DemoSehen Sie, wie aus Kaufpreis, Nutzungsdauer und Restwert der aktuelle Buchwert jeder Anlage wird — und daraus ein Ersatzbudget für den gesamten Anlagenbestand.
Die Wiedergabe des Videos an dieser Stelle erfordert Cookies von YouTube, die Sie nicht akzeptiert haben. Sie können Ihre Auswahl in den Cookie-Einstellungen ändern oder das Video über den Link unten auf YouTube ansehen.
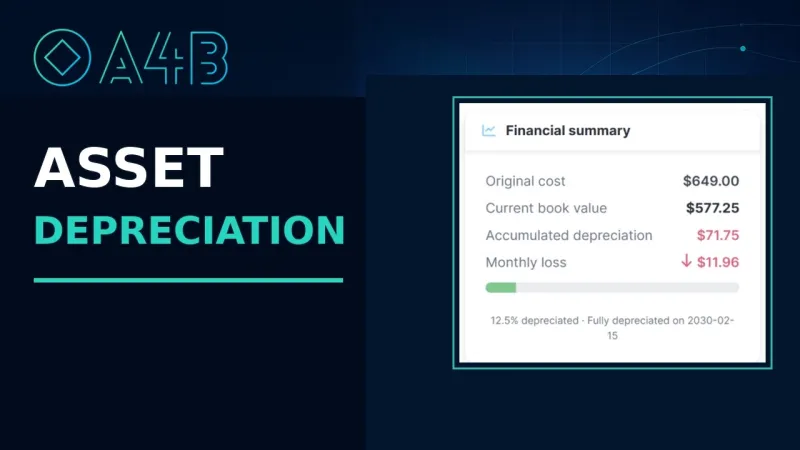
Was eine Anlage gekostet hat, ist nicht, was sie wert ist. Dieser Leitfaden verfolgt eine einzelne Anlage von den Angaben in ihrem Datensatz — Kaufpreis, Kaufdatum, Nutzungsdauer und Restwert — bis zu der Zahl, nach der eine Finanzabteilung tatsächlich fragt: Was ist das heute wert?
Das Video zeigt die lineare Abschreibung, die den Kaufpreis abzüglich des Restwerts gleichmäßig über die eingegebene Nutzungsdauer verteilt und daraus den Monatsbetrag, die aufgelaufene Abschreibung und den aktuellen Buchwert ableitet. A4B beherrscht auch die degressive Abschreibung, die im Video nicht vorkommt. In beiden Fällen ist die Rechnung betriebswirtschaftlich und dient der Ersatzplanung — sie ist keine Steuerbuchhaltung.
Der letzte Teil des Leitfadens wechselt in die Kapitalübersicht, die alle Anlagen mit eingerichteter Abschreibung zusammenzählt: den gesamten Buchwert des Anlagenbestands, den monatlichen Wertverlust, die am weitesten abgeschriebenen Anlagen und das Ersatzbudget für die kommenden zwölf Monate. Gelöschte Anlagen bleiben aus diesen Summen heraus, ihre Historie bleibt aber verfügbar.